
DossiersDossier de la semaine
Solaire, batteries, véhicules : la vague chinoise rebat-elle les cartes de l'énergie africaine ?
En 2026, l’Afrique installe des panneaux solaires à un rythme jamais vu, importe davantage de batteries que de modules et voit ses ventes de véhicules électriques doubler. Presque tout vient de Chine. Derrière ce boom, financé en grande partie par les ménages et les entreprises, se jouent des questions lourdes : statistiques aveugles, déchets, compagnies d’électricité fragilisées et industrialisation locale qui peine à suivre. Alors que l’African Energy Week vient de refermer ses portes au Cap, Gisement fait le point.
État des lieux : des flux massifs, enfin chiffrés
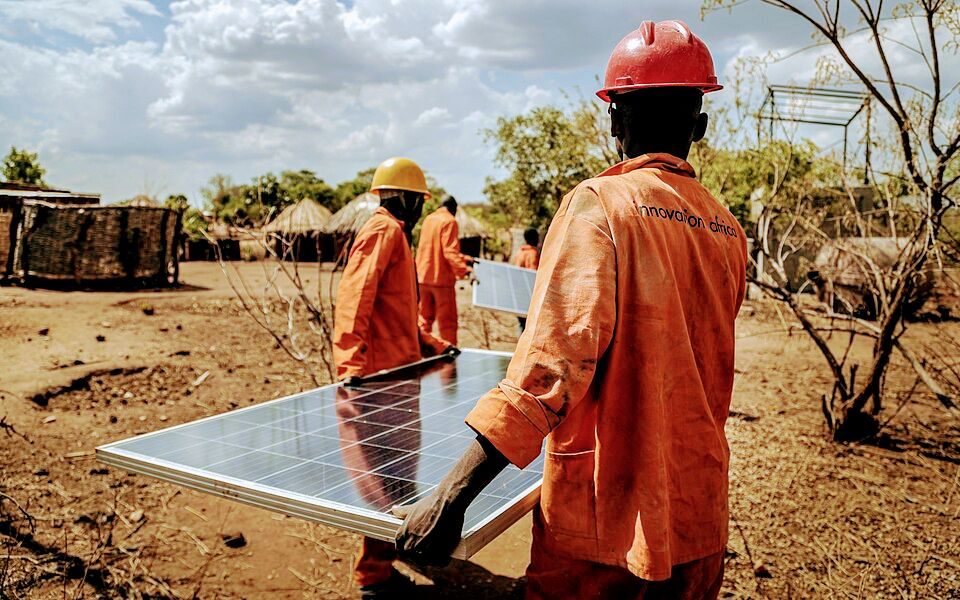
Le solaire d’abord. Les exportations chinoises de panneaux vers l’Afrique ont atteint 23 GW sur les douze mois à fin juin 2026, en hausse de 53 % sur un an. L’Afrique pèse désormais autant que les autres grands marchés émergents : sur la même période, la Chine a exporté 23 GW vers l’Afrique, 23 GW vers le Moyen-Orient et 25 GW vers l’Amérique latine.
Selon le think tank Ember, l’Afrique installera 17 GW de solaire sur l’ensemble de 2026, soit une hausse de 45 %, après +51 % en 2025 et +25 % en 2024. Cela représente environ 100 000 panneaux posés chaque jour. La dépendance est quasi totale : seuls 6 % des panneaux installés ont été fabriqués sur le continent, les 94 % restants venant de Chine.
Le boom n’est plus sud-africain. En 2023, 52 % des importations solaires africaines allaient en Afrique du Sud ; en juin 2026, cette part était tombée à 20 %. Six pays sont devenus des marchés du gigawatt : l’Afrique du Sud (3,3 GW attendus en 2026), l’Égypte (2 GW), le Nigeria et la RDC (1,7 GW chacun), l’Algérie (1,4 GW) et le Maroc (1 GW). Au total, 36 des 54 pays africains devraient installer des volumes record en 2026.
Les batteries ensuite, le segment le plus sous-estimé. Depuis 2024, l’Afrique importe de Chine davantage de batteries que de panneaux solaires en valeur : en deux ans, les exportations de panneaux ont doublé, celles de batteries ont quadruplé. Le Nigeria et la RDC sont les premiers marchés. Au Nigeria, les batteries servent surtout aux ménages et entreprises pendant les délestages, en remplacement du diesel ; en RDC, elles alimentent notamment des systèmes solaires avec stockage sur les mines de cuivre.
Enfin, la mobilité. Les ventes de véhicules électriques en Afrique ont plus que doublé pour dépasser 30 000 unités au premier semestre 2026. En Afrique du Sud, les modèles chinois représentent désormais environ 90 % des ventes de véhicules électriques neufs. Mais c’est sur deux roues que la bascule est la plus nette : les importations africaines de motos et tricycles électriques chinois ont bondi de 60 % au premier semestre 2026, à 114,6 millions de dollars, tirées par le Maroc, l’Égypte et l’Algérie. Les motos électriques représentent déjà environ 20 % des ventes en Ouganda et 15 % au Kenya.
Pourquoi ça marche : le diesel comme repoussoir
Le moteur du boom tient en un mot : diesel. Les panneaux chinois importés en douze mois ont coûté 2,4 milliards de dollars ; produire la même électricité avec des groupes électrogènes coûterait à peu près autant en carburant tous les trois mois. La guerre impliquant les États-Unis et l’Iran, ainsi que la suppression de subventions dans des pays comme le Nigeria et l’Égypte, ont fait flamber le prix du diesel à la pompe. Les chocs géopolitiques ont d’ailleurs déclenché des pics d’achats : en mars 2026, la demande nigériane a bondi de 519 % par rapport à février, à 1,2 GW, et l’Éthiopie a importé 1,1 GW.
Le modèle de diffusion est décentralisé. Ember estime que 75 % des capacités solaires ajoutées en Afrique entre 2023 et 2025 relèvent du solaire distribué, installé surtout sur les toits. Ce sont les entreprises qui mènent la danse : les clients commerciaux et industriels représentent au moins 80 % de la capacité distribuée dans la plupart des marchés, avec des retours sur investissement de deux à cinq ans. Le tissu économique suit : 370 nouvelles entreprises solaires ont été enregistrées au Nigeria en 2025, près de sept fois plus qu’en 2019.
Le prix chinois reste imbattable, même s’il remonte légèrement. La Chine a supprimé le 1er avril 2026 son remboursement de TVA de 9 % à l’export, ce qui a renchéri ses panneaux de 4 à 8 % et amélioré la compétitivité d’un panneau fabriqué en Afrique.
Sur le volet commercial, Pékin a élargi son offre. Depuis le 1er mai 2026 et jusqu’au 30 avril 2028, la Chine accorde un traitement tarifaire nul à 20 pays africains non classés parmi les moins avancés, après l’avoir fait dès décembre 2024 pour 33 PMA africains. Cette mesure ouvre le marché chinois aux exportations africaines ; elle ne corrige pas, à elle seule, la structure d’un échange où l’Afrique importe des produits finis à haute valeur ajoutée.
Les angles morts : des États qui pilotent à l’aveugle
Premier problème : personne ne mesure vraiment ce qui se passe. Ember évalue à 12 GW le solaire installé en Afrique en 2025, contre 6,2 GW selon l’Agence internationale de l’énergie et 4,6 GW selon l’IRENA. Seuls 36 pays sur 54 publient une donnée officielle sur leur capacité solaire, et 14 seulement pour 2025. Les conséquences sont concrètes : le plan directeur continental des systèmes électriques de l’Union africaine prévoit 23 GW de solaire d’ici 2040, moins que les 26 GW installés ces trois dernières années. Un État qui ignore ce qui est installé sur ses toits risque de surinvestir dans des centrales inutiles.
Deuxième problème : les compagnies d’électricité. L’Afrique du Sud en donne un aperçu. Eskom a vendu 178 TWh sur son exercice 2026, en baisse de 6,2 %, avec un recul de 22,5 % dans l’industrie. L’opérateur estime à 9,1 GW le solaire installé derrière le compteur dans le pays. L’expert Chris Yelland parle d’une spirale classique : la baisse de la demande pousse les tarifs à la hausse, ce qui accélère la fuite des clients. Ember pointe l’effet social : chaque gros client qui s’éloigne du réseau emporte des revenus qui subventionnent les ménages pauvres, et l’autoproduction coûte deux à quatre fois plus cher qu’une capacité à l’échelle des services publics.
Troisième problème : la qualité et les déchets. Selon l’ONG SolarAid, environ 150 millions de produits solaires ont été distribués en Afrique depuis 2010, et près de 75 % d’entre eux auraient cessé de fonctionner. Une revue de littérature estime que les déchets de solaire hors réseau en Afrique subsaharienne ont atteint 12 000 tonnes en 2020, soit 545 % de plus qu’en 2016, avec des pratiques de recyclage informelles aux conséquences environnementales très graves. Au Malawi, des chercheurs de l’Université de Manchester ont mesuré des niveaux de pollution au plomb dangereux liés au recyclage informel de batteries plomb-acide issues de systèmes solaires. L’arrivée massive de batteries lithium aggrave l’enjeu : les installations de recyclage des batteries lithium-ion sont pratiquement inexistantes en Afrique subsaharienne.
Montée en valeur locale : des usines, mais pour qui ?
L’Afrique fabrique davantage, mais pas pour elle-même. La production africaine de panneaux devrait quadrupler en 2026, à environ 3,5 GW contre 800 MW en 2025, mais ces modules sont surtout destinés aux États-Unis, où les droits de douane sur les produits chinois maintiennent des prix élevés.
L’Égypte est le cas le plus avancé. Inauguré en janvier 2026 à Ain Sokhna, le complexe d’EliTe Solar, d’un coût de 115 millions de dollars, associe 2 GW de cellules et 3 GW de modules et emploie environ 800 personnes, dont quelque 700 Égyptiens. Le projet ATUM Solar, porté notamment par JA Solar, est le seul à s’engager à acheter du verre et de l’aluminium locaux. En Tanzanie, le modèle est plus fragile : l’usine se limite à l’assemblage de panneaux, sur des lignes anciennes relocalisées, avec des cellules chinoises. Et les maillons clés restent absents : aucun verre solaire n’est produit en Afrique, et les autres composants sont tous importés.
Les flux douaniers trahissent aussi un phénomène de transit. La Chine a exporté vers l’Afrique 19 GW de cellules et 9 GW de plaquettes en deux ans et demi, contre seulement 2,7 GW de panneaux fabriqués sur le continent ; Ember y voit surtout des réexpéditions, probablement vers les États-Unis.
Le Nigeria illustre les limites de l’approche par l’interdiction. Le gouvernement a annoncé son intention de bannir les importations de panneaux, ce que le Centre pour la promotion de l’entreprise privée, basé à Lagos, a jugé prématuré, estimant qu’une telle mesure aggraverait la crise énergétique faute de capacités nationales suffisantes. Les faits lui donnent en partie raison : l’agence d’électrification rurale chiffre la capacité nationale à 300 MW, et les grands projets restent bloqués, de l’usine de 800 MW de Tranos, toujours pas mise en service, au pôle de 1 GW de Solarge-InfraCorp, sans site ni chantier.
Sur les batteries, le Maroc fait figure de pionnier, avec des capitaux chinois. L’usine de Gotion High-Tech à Kénitra est présentée comme la première gigafactory de ce type au Maroc et dans la région Moyen-Orient-Afrique. Elle doit démarrer à 20 GWh par an et monter à 100 GWh en cinq phases, avec environ 2 300 emplois directs dans la première. Mais là encore, la cible est extérieure : le ministre marocain de l’Investissement a indiqué que 85 % de la production serait exportée. D’autres industriels s’installent autour de Gotion, pour la plupart chinois également.
La donne pourrait changer. De nouveaux droits de douane américains sur les cellules et panneaux s’appliqueront à partir du 1er décembre 2026. Pour Ember, cela pourrait pousser les panneaux produits en Afrique vers le marché local, en remplacement des importations chinoises. Une fenêtre s’ouvre, à condition que les États sachent la saisir.
Coopération énergétique : du Cap aux réalisations
L’African Energy Week s’est tenue au Cap du 12 au 16 octobre 2026, sous le thème « Investir dans les énergies africaines : des ajouts d’énergie abordables et abondants ». Ses organisateurs revendiquent plus de 10 000 participants. L’événement, piloté par l’African Energy Chamber, se positionne avant tout comme une place de marché où se signent des accords, du pétrole amont aux renouvelables.
La Chine y occupe une place croissante, mais l’Union africaine fixe elle-même la barre. Lors d’une rencontre à Pékin en janvier 2026, le représentant de l’UA en Chine a souligné que le succès de la coopération sino-africaine se mesurerait non au volume des engagements annoncés, mais aux progrès démontrables en matière d’industrialisation, d’infrastructures, d’interconnexion et de capital humain.
Sur les interconnexions, quelques réalisations existent. En Éthiopie, le parc éolien Ayesha II, construit par un groupe chinois, alimentera Djibouti via un corridor électrique et industriel transfrontalier. Mais le boom du solaire distribué pose une question nouvelle aux planificateurs régionaux : faut-il encore raisonner en grands réseaux nationaux ? Ember estime que le couple solaire-batteries peut permettre aux pays africains de sauter l’étape du grand réseau national, au profit d’une production proche de la consommation et d’un réseau plus léger chargé d’équilibrer l’ensemble.
Recommandations : transformer un boom subi en stratégie
Plusieurs leviers se dégagent des constats.
Mesurer avant de planifier. Au moins 15 pays africains préparent des procédures d’enregistrement du solaire distribué, et l’Afrique du Sud a créé une plateforme numérique utilisée par plus de 55 distributeurs municipaux, qui géolocalise chaque installation. C’est la condition pour réviser les plans d’investissement et les tarifs.
Imposer des normes et organiser la fin de vie. Le Sénégal montre une voie : l’agence nationale des énergies renouvelables, ENDA Énergie et l’École polytechnique de Thiès ont lancé un laboratoire de test et de certification ainsi qu’une unité pilote de recyclage, face à des déchets photovoltaïques attendus au-delà de 22 000 tonnes d’ici 2040. La responsabilité élargie des producteurs devrait s’imposer aux importateurs.
Préférer les incitations progressives aux interdictions brutales. L’expérience nigériane montre qu’un bannissement sans capacité locale renchérit l’énergie sans créer d’usines. Fiscalité douanière modulée sur les composants, financements concessionnels et engagements d’achat public semblent plus efficaces.
Négocier les contreparties avec les investisseurs chinois. Contenu local, emploi qualifié, transfert de technologie et approvisionnement en intrants locaux, sur le modèle de l’engagement d’ATUM en Égypte, doivent devenir la règle plutôt que l’exception.
Réformer les compagnies d’électricité. Plutôt que de lutter contre l’autoproduction, il s’agit d’intégrer le solaire distribué au réseau et de revoir les grilles tarifaires pour préserver le financement des ménages les plus modestes.
Conclusion
L’Afrique vit une révolution énergétique par le bas, financée par ses ménages et ses entreprises, rendue possible par la surcapacité industrielle chinoise et accélérée par la cherté du diesel. Le bilan immédiat est positif : plus d’électricité, moins de carburant importé, moins de délestages. Mais sans données, sans normes et sans stratégie industrielle, le continent risque de rester un débouché pour les produits finis des autres, avec les déchets en prime. La fenêtre ouverte par les tensions commerciales sino-américaines et la remontée des prix chinois ne restera pas ouverte longtemps. L’enjeu est désormais de transformer des importations bon marché en capacités industrielles, sans s’enfermer dans une nouvelle dépendance.
Sources
- Face à la Chine, la France et l’Espagne défendent des stratégies industrielles différentes (Le Monde)
- Le dessous des cartes : l'essentiel (Programme TV Ouest-France)
La lettre gratuite de Gisement
Chaque matin, les titres des mines, du pétrole et de l’énergie en Afrique, dans votre boîte e-mail.
Commentaires
Soyez le premier à réagir.