
Kodal Minerals : le lithium ouest-africain au-delà du Mali
Un an après avoir sorti ses premières tonnes de spodumène du sud malien, Kodal Minerals franchit la frontière. Le 19 octobre 2026, le petit producteur coté à Londres a signé pour prendre jusqu'à 80 % d'un permis de lithium au Ghana, à 75 km d'Accra. Derrière ce premier pas se dessine une stratégie .
Bougouni, la rampe de lancement
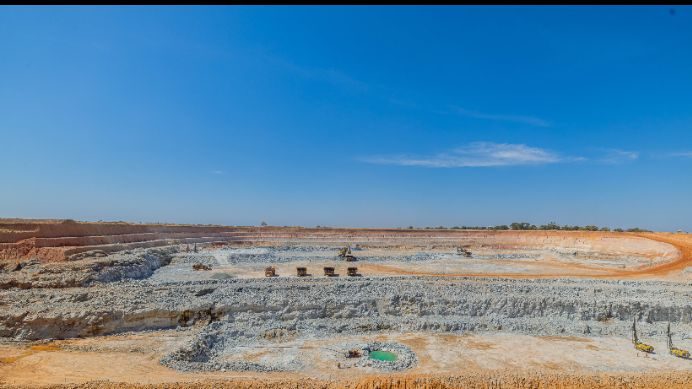
Bougouni est désormais une machine à cash, et c'est elle qui paie l'expansion. Au troisième trimestre 2026, la mine du sud malien, à environ 180 km de Bamako, a produit 27 234 tonnes sèches de concentré de spodumène titrant 5,29 % d'oxyde de lithium. Le cumul de l'année atteint 80 429 tonnes, et Kodal maintient son objectif de 105 000 à 115 000 tonnes pour 2026, à un coût unitaire de 600 à 610 dollars la tonne.
Les quatre premières cargaisons ont totalisé 93 322 tonnes et environ 142,8 millions de dollars de recettes (Share Talk). Le prêt de Hainan Mining a été remboursé, ce qui libère le projet de toute dette externe. Le concentré descend par camion jusqu'au port ivoirien de San Pedro, puis part vers la Chine.
Le démarrage a pourtant été heurté. Produit dès février 2025, le premier concentré est resté bloqué sur site pendant des mois. Bamako examinait le mécanisme de prix pour s'assurer que la vente à Hainan se faisait aux cours du marché. « Notre acheteur veut acheter, mais nous ne pouvons pas exporter », résumait alors Bernard Aylward (Mining Weekly). La première cargaison n'a quitté San Pedro qu'en novembre 2025.
Un détail pèse sur toute la stratégie : Kodal ne contrôle pas Bougouni. L'exploitant, Les Mines de Lithium de Bougouni SA (LMLB), appartient à 65 % à Kodal Mining UK (KMUK) et à 35 % à l'État malien. KMUK est elle-même détenue à 51 % par le chinois Hainan Mining et à 49 % par Kodal . L'intérêt économique final de Kodal tourne donc autour de 32 %. Les 142,8 millions de dollars de recettes sont ceux du projet, pas ceux de la société.
Asamankese, première tête de pont hors du Mali
La seule cible lithium nommée à ce jour est au Ghana. Le 19 octobre 2026, Kodal a signé un accord contraignant avec la société ghanéenne GH Geo-Consult Limited (GGCL) pour gagner jusqu'à 80 % du projet Asamankese (Proactive Investors). Le permis couvre 156 km² dans la région orientale, à environ 75 km d'Accra.
Le choix n'a rien d'un hasard géologique. Asamankese se trouve dans la ceinture birimienne, le même socle qui porte Bougouni . Deux prospects concentrent l'attention : Amantra, avec un système de pegmatites cartographié sur environ 3 km, et Nfranta, avec près de 4 km d'extension cumulée. Les premiers échantillons de roche ont donné jusqu'à 2,49 % d'oxyde de lithium, et 95 des 164 échantillons dépassent 1 % . Des prélèvements historiques auraient atteint 3,02 %.
Prudence toutefois : il s'agit d'éclats de surface. Ils ne disent rien de l'épaisseur, de la profondeur ni de la continuité des teneurs. Aucune estimation de ressources n'existe. Kodal évoque des « similitudes » avec les débuts de Bougouni, mais seul le forage tranchera.
Au-delà du Ghana, la société reste évasive. Elle parle d'« autres marchés régionaux » sans nommer de permis. Son ancrage historique en Côte d'Ivoire est aurifère : Dabakala, une concession d'environ 300 km² et Korhogo dans le nord. Aucun de ces actifs n'a été présenté comme une cible lithium.
Le financement : payer l'aventure sans diluer
Kodal veut financer son expansion avec la trésorerie existante et les flux de Bougouni, sans lever de capital frais. C'est l'engagement répété par Bernard Aylward à Reuters . Pour un junior de l'AIM habitué aux augmentations de capital, le message compte autant que le permis.
Le ticket d'entrée est modeste. Kodal a payé 300 000 dollars pour ses 10 % initiaux, dont 50 000 dollars d'exclusivité . La suite est optionnelle : la société peut s'arrêter à chaque étape et conserver la part acquise. L'ensemble représente au moins 13 millions de dollars sur cinq ans .
La structure est habile : elle plafonne le risque immédiat à quelques centaines de milliers de dollars. Mais elle déplace la vraie question. La trésorerie de Bougouni arrive d'abord à LMLB, puis à KMUK, contrôlée par Hainan, avant de remonter jusqu'à Kodal. Le projet a remboursé le prêt de Hainan et effectué un premier remboursement à KMUK en juillet 2026. Le rythme des distributions vers Kodal reste, lui, peu détaillé publiquement.
Bougouni a aussi ses propres besoins. Une phase 2 avec usine de flottation est à l'étude, avec une mise à jour de la faisabilité attendue fin 2026 avant toute décision d'investissement. Si les deux chantiers réclament du cash en même temps, l'arbitrage sera serré.
Le calendrier : cinq ans pour transformer un permis en gisement
Le premier test tombe avant la fin de 2026 : Kodal promet un forage diamant de reconnaissance à Asamankese d'ici là. Le reste découle des durées contractuelles de l'earn-in. Les dates ci-dessous sont indicatives, calculées à partir de la signature si chaque étape s'enchaîne sans retard.
1. Fin 2026 : premiers trous de forage à Amantra et Nfranta ; mise à jour de l'étude de faisabilité de la phase 2 de Bougouni.
2. Fin 2026 : Bougouni doit livrer entre 24 600 et 34 600 tonnes au quatrième trimestre pour tenir son objectif annuel.
3. Vers avril 2027 : fin de l'étape 1 : 1,25 M$ dépensés, Kodal à 30 %.
4. Vers 2029 : fin de l'étape 2 : première estimation de ressources, Kodal à 60 %.
5. Vers 2031 : fin de l'étape 3 : étude de faisabilité définitive, Kodal à 80 %.
Une étape administrative précède tout cela. GGCL doit demander à la Minerals Commission du Ghana le transfert du permis de prospection vers la coentreprise . À ce jour, aucune date n'a été communiquée pour cette approbation.
Les risques : Bamako, les routes et Accra
Le premier risque de Kodal ne se trouve pas au Ghana mais au Mali, d'où vient tout l'argent. Le code minier de 2023 a relevé la part de l'État dans les revenus et supprimé des exonérations fiscales . C'est ce cadre qui a imposé l'entrée de l'État à 35 % dans LMLB et retardé de plusieurs mois les premières exportations en 2025.
Le climat reste tendu pour les investisseurs étrangers. Fin octobre 2025, la junte a annulé plus de 90 contrats d'exploration détenus par des étrangers, au motif de manquements au code révisé . Barrick n'a récupéré son complexe de Loulo-Gounkoto qu'après un long bras de fer, conclu fin 2025. En janvier 2026, Bamako a créé un poste de niveau ministériel pour superviser l'ensemble du secteur minier.
La sécurité est l'autre menace. Le 22 août 2025, des assaillants à moto ont attaqué Bougouni et tué un gardien ; la présence militaire a ensuite été renforcée . Depuis septembre 2025, le JNIM, affilié à Al-Qaïda, attaque les convois de carburant venant de Côte d'Ivoire et du Sénégal. Le Mali, enclavé, importe environ 95 % de son carburant par la route . Après les attaques coordonnées du 25 avril 2026, Kodal a assuré que Bougouni n'était pas touché . Mais la mine dépend d'un seul couloir : la route vers San Pedro.
Le Ghana n'est pas un refuge sans aspérités. Depuis le 10 mars 2026, une redevance progressive s'applique au lithium : 5 % jusqu'à 1 500 $ la tonne, puis 7 %, 10 % et 12 % au-delà de 3 200 $ . La politique des minéraux verts de 2023 prévoit en outre une participation de l'État de 30 % dans les nouveaux projets . Et le précédent d'Ewoyaa refroidit : le bail signé en 2023 n'a été ratifié par le Parlement qu'en mars 2026.
Reste le risque prix. Le spodumène s'est redressé, de 1 681 $ la tonne équivalent SC6 pour la deuxième cargaison de Bougouni à environ 2 330 $ pour la quatrième . Mais le marché a déjà montré qu'il pouvait perdre plus de 80 % en deux ans. Un Bougouni moins rentable, c'est un Asamankese moins financé.
La course au lithium ouest-africain
L'Afrique de l'Ouest est passée en trois ans du statut de promesse géologique à celui de région productrice, et le Mali mène la course. Goulamina, exploité par le chinois Ganfeng avec l'État malien à 35 %, produit depuis décembre 2024. Sa première phase est dimensionnée pour 506 000 tonnes de concentré par an, avec un objectif d'un million de tonnes . À côté, Bougouni fait figure de cadet : environ cinq fois moins de volume.
Au Ghana, Ewoyaa d'Atlantic Lithium devait être la première mine du pays. Son bail a été ratifié le 20 mars 2026, mais la décision finale d'investissement dépend encore de l'ingénierie, du financement et des contrats d'achat . Kodal arrive donc dans un pays où personne ne produit encore.
La Côte d'Ivoire s'éveille à son tour. Atlantic Lithium a signalé une découverte en mai 2025 sur ses permis d'Agboville et de Rubino, dans le sud-est. Le 4 mars 2026, le Conseil des ministres a accordé deux nouveaux permis de recherche de lithium. L'Institut Fraser classe le pays premier d'Afrique de l'Ouest pour l'attractivité minière . Surtout, Abidjan et San Pedro sont déjà les ports de sortie du lithium malien.
Le Nigeria joue une autre partition, celle de la transformation. Les investisseurs chinois y ont engagé plus de 1,3 milliard de dollars dans des capacités de traitement depuis 2023. Une usine de 250 millions de dollars a ouvert en juillet 2026 dans l'État de Nasarawa .
Un fil rouge relie ces projets : l'argent et les acheteurs sont chinois.
Kodal, coté à Londres, n'échappe pas à la règle, puisque Hainan achète toute la production de Bougouni.
Analyse : sortir du « tout Mali » sans quitter le Mali
La stratégie de Kodal est d'abord une couverture de risque. Aujourd'hui, toute sa valeur dépend d'un seul pays, d'un seul partenaire, d'un seul acheteur et d'une seule route vers la mer. Asamankese ne change rien à court terme, mais il ouvre une seconde juridiction, anglophone, stable et hors de l'Alliance des États du Sahel.
Le montage est prudent. Quelques centaines de milliers de dollars engagés, des étapes optionnelles, des seuils liés aux résultats : Kodal achète une option, pas une mine. Fait notable, ce serait la première fois que la société contrôlerait un projet lithium, elle qui reste minoritaire à Bougouni derrière Hainan et l'État malien.
Le paradoxe est ailleurs. Pour réduire sa dépendance au Mali, Kodal compte sur l'argent du Mali. Si Bamako durcit encore ses conditions, si la route de San Pedro se ferme ou si le spodumène rechute, c'est le financement d'Asamankese qui ralentit. La diversification reste donc, pour l'instant, adossée au risque qu'elle prétend diluer.
Cinq signaux diront si le pari tient :
• les premiers résultats de forage à Amantra et Nfranta ;
• le transfert du permis de prospection par la Minerals Commission ghanéenne ;
• la cadence des remontées de trésorerie de KMUK vers Kodal ;
• la décision d'investissement sur la phase 2 de Bougouni ;
• la sécurité du corridor Bougouni–San Pedro.
Une question reste ouverte : Kodal nommera-t-il d'autres cibles lithium, en Côte d'Ivoire notamment, où il détient déjà des permis aurifères dans la même ceinture birimienne ? La société ne l'a pas dit.
La lettre gratuite de Gisement
Chaque matin, les titres des mines, du pétrole et de l’énergie en Afrique, dans votre boîte e-mail.
Commentaires
Soyez le premier à réagir.