
Choc pétrolier : qui paie la facture des carburants en Afrique ?
Le baril de Brent a clôturé à 115 dollars le 27 octobre, soit 80 % de plus qu'il y a un an. Ormuz sous le feu, mer Rouge contournée : le choc est mondial, mais c'est en Afrique qu'il frappe le plus fort. Entre consommateurs, États, raffineurs et importateurs, la facture ne tombe pas toujours là où on l'attend.
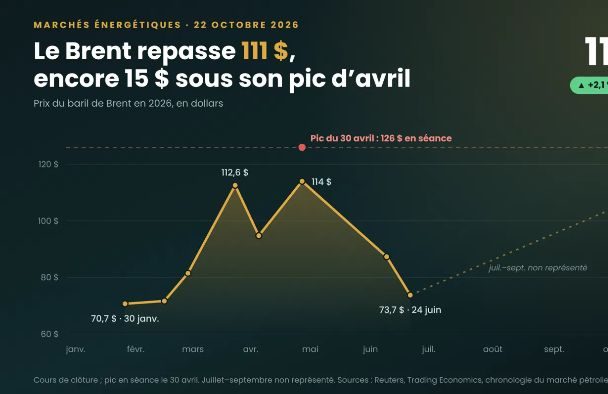
Avant le déclenchement de la guerre entre les États-Unis, Israël et l'Iran à la fin février, le Brent se négociait sous les 70 dollars. Huit mois plus tard, il flirte avec les 117 dollars en clôture hebdomadaire. Les attaques iraniennes contre les pétroliers dans le détroit d'Ormuz, les frappes houthies sur les installations saoudiennes et les drones ukrainiens sur les raffineries russes se cumulent.
Pour un continent qui importe l'essentiel de ses carburants raffinés, la hausse ne se limite pas au prix du brut. Elle s'additionne au fret, à l'assurance, aux marges de raffinage et à la faiblesse des monnaies. Le résultat est visible à la pompe, de Johannesburg à Dakar, en passant par Lagos et Nairobi.
Brent ou WTI : le mauvais thermomètre
Pour les importateurs africains, le seul cours qui compte est le Brent, et plus encore les cotations des produits raffinés livrés. Le WTI américain ne sert qu'à comprendre ce qui se passe ailleurs.
Depuis le début de la crise, les deux références ont divorcé. Le Brent reflète le pétrole qui circule par la mer, exposé aux routes du Golfe. Le WTI est coté à Cushing, au cœur des pipelines américains, qui ne dépendent presque pas d'Ormuz. Avant la guerre, l'écart entre les deux tournait autour de 3 à 5 dollars le baril. Le 26 octobre, il atteignait 13,5 dollars : 115,16 dollars pour le Brent, 101,67 pour le WTI.
C'est ce qui explique les chiffres hebdomadaires contradictoires qui circulent. Sur la semaine close le 16 octobre, le WTI a bondi de plus de 10 %, porté par un déstockage américain inattendu de 8,6 millions de barils et la reprise après les perturbations dues aux ouragans. Le Brent, lui, n'a gagné que 5 % environ. La semaine suivante, le mouvement s'est inversé : plus de 6 % pour le Brent, moins de 2 % pour le WTI, sous l'effet des frappes houthies sur l'Arabie saoudite.
Le chiffre d'une semaine à -8,4 % pour le Brent et +13,1 % pour le WTI, repris ici et là, ne correspond à aucune clôture de référence que nous avons pu vérifier. Il résulte vraisemblablement d'une comparaison entre deux échéances différentes : le contrat Brent est passé de novembre à décembre début octobre, ce qui fausse les calculs d'une semaine sur l'autre. Autrement dit, ce n'est pas le marché qui s'est contredit, c'est la méthode.
Sur le marché physique, la facture est encore plus lourde. Le Murban émirien s'est échangé jusqu'à 118 dollars, au-dessus du Brent à terme. Au Ghana, les distributeurs ont retenu une moyenne de près de 127 dollars le baril pour la fenêtre de prix de mi-octobre, bien au-dessus des cours à terme de l'époque. Pour un pays importateur, le baril affiché sur les écrans financiers est donc un plancher, pas le prix réellement payé.
Ormuz n'explique qu'une partie de la facture
La prime de risque d'Ormuz au sens strict pèse moins lourd qu'on ne le croit. Ce sont le raffinage et le transport qui font exploser le prix du litre livré en Afrique.
Premier constat : fin septembre, les flux de brut sortant d'Ormuz étaient revenus au-dessus de leur niveau d'avant-guerre. Le prix n'a pas suivi. Les barils voyagent plus loin, sur moins de navires, à des tarifs record. Un pétrolier chargé en mer Rouge pour l'Asie contourne désormais l'Afrique pour éviter Bab el-Mandeb : plus de 50 jours de mer au lieu de 23.
Deuxième constat : le fret a été multiplié. Début octobre, un navire de brut gagnait en moyenne plus de 500 000 dollars par jour, dix fois la moyenne de 2025. Acheminer un baril d'Afrique de l'Ouest vers l'Europe coûtait environ 25 dollars, plus de quatre fois le niveau d'avant-crise. L'assurance risque de guerre s'ajoute à la note.
Troisième constat, le plus lourd : le diesel. L'écart entre le prix du gazole et celui du brut, la marge de raffinage, tourne habituellement autour de 20 à 30 dollars le baril. Il a dépassé 100 dollars en septembre, avec un record de 118 dollars aux États-Unis. Il est retombé autour de 60 dollars en Europe début octobre, mais reste au double de la normale. L'Agence internationale de l'énergie a explicitement désigné l'Afrique, l'Europe et l'Amérique latine comme les marchés les plus exposés à une nouvelle hausse du diesel livré.
En faisant les comptes, l'ordre de grandeur est le suivant. Depuis février, le Brent a pris environ 48 dollars le baril. Sur cette hausse, la part propre au risque du Golfe, mesurée par l'élargissement de l'écart avec le WTI, représente environ 10 dollars. Le reste tient au resserrement mondial de l'offre. Mais pour un baril de diesel livré, la marge de raffinage ajoute à elle seule 35 à 65 dollars supplémentaires, et le fret plusieurs dizaines de dollars encore sur les routes les plus longues. Résultat : pour le gazole, plus de la moitié de la hausse ne vient pas du brut. C'est pourquoi le diesel augmente partout plus vite que l'essence, et pourquoi les pays sans raffinerie paient le prix fort.
À la pompe : huit pays, huit stratégies
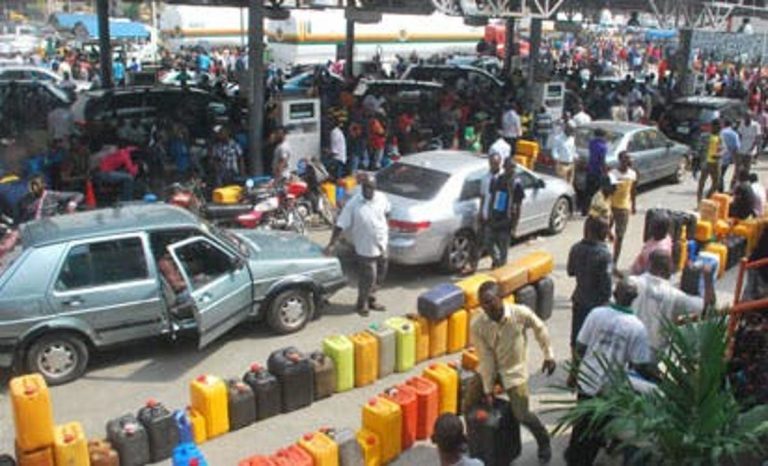
En un an, le gazole a pris jusqu'à 65 % en Afrique du Sud, mais à peine 7 % en Côte d'Ivoire. L'écart ne dit rien de l'exposition réelle au choc. Il dit qui a choisi d'en faire payer le prix au consommateur, et qui l'a reporté sur le budget de l'État.
• Afrique du Sud. Record historique en octobre : 30,25 rands le litre de 95 à l'intérieur du pays, contre 21,63 rands un an plus tôt (+40 %). Le diesel de gros est passé de 19,34 à 31,95 rands (+65 %). Sans intervention, novembre annonçait encore 1,50 à 2,30 rands de hausse.
• Nigeria. Le litre d'essence se vend entre 1 355 et 1 435 nairas selon les États, autour de 1 405 nairas à Abuja. Avant la guerre, il se trouvait à environ 830 nairas dans une partie du pays : une hausse d'environ 65 %, intégralement répercutée depuis la fin des subventions en 2023.
• Kenya. Depuis le 15 octobre, le super est plafonné à 226,96 shillings à Nairobi et le diesel à 227,76 shillings, contre 184,52 et 171,47 shillings fin 2025. Soit +23 % pour l'essence et +33 % pour le gazole. Dans le nord du pays, le diesel dépasse 248 shillings.
• Maroc. Le gasoil s'échange autour de 15,60 dirhams et l'essence autour de 15,33 dirhams à la mi-octobre. Début 2026, le gasoil était encore sous les 11 dirhams. Le seuil des 15 dirhams est devenu la nouvelle norme.
• Ghana. L'essence oscille autour de 16,45 cedis le litre chez certains distributeurs, avec un prix plancher fixé à 16 cedis pour l'essence et 16,77 cedis pour le diesel. Les carburants ont pris plus d'un tiers depuis janvier, aggravés par la glissade du cedi.
• Égypte. Le 95 est à 24 livres, le diesel à 20,50 livres, après une hausse de 14 à 17 % en mars. Sur un an, la hausse est d'environ 14 % pour l'essence et 17 % pour le diesel. Avec environ 0,45 dollar le litre, le pays reste parmi les moins chers du continent, au prix d'un effort budgétaire considérable.
• Côte d'Ivoire. Le super est plafonné à 905 FCFA et le gasoil à 725 FCFA depuis août, prix maintenus en septembre et en octobre. Un an plus tôt : 830 et 675 FCFA. La hausse, de 9 % pour le super et 7 % pour le gasoil, reste l'une des plus contenues de la région.
• Sénégal. Le supercarburant est à 990 FCFA et le gasoil à 755 FCFA depuis le 15 août. Ce sont exactement les prix d'avant la baisse de décembre 2025 : sur un an, le consommateur sénégalais ne voit quasiment aucune hausse. Le coût réel du gasoil est pourtant estimé à 1 044 FCFA le litre.
Le contraste est saisissant. Les pays à prix libéralisés, comme le Nigeria et l'Afrique du Sud, affichent les plus fortes hausses. Les pays à prix administrés, comme la Côte d'Ivoire, le Sénégal et l'Égypte, ont amorti le choc, mais la facture n'a pas disparu : elle a changé de payeur.
Subventions et baisses de taxes : qui signe le chèque ?
Aucun gouvernement n'a trouvé d'argent nouveau pour protéger ses automobilistes. Tous ont puisé dans des réserves existantes, renoncé à des recettes ou déplacé la charge vers des tiers.
Afrique du Sud : 27 milliards de rands sur l'année
Le ministre des Finances, Enoch Godongwana, a annoncé le 21 octobre une baisse temporaire de la taxe générale sur les carburants. Du 4 novembre au 1er décembre, elle recule de 3 rands par litre sur le diesel et de 1,50 rand sur l'essence. Du 1er décembre au 5 janvier 2027, la remise tombe à 1,50 rand sur le diesel et 1 rand sur l'essence.
Coût : 10 milliards de rands de recettes perdues. Le financement est astucieux. Un excédent de recettes de l'exercice 2025-2026 avait été versé au Fonds central de l'énergie. Ces 10 milliards reviennent au Trésor et sont placés en réserve pour compenser le manque à gagner. Le budget ne s'endette donc pas davantage, mais le Fonds perd un coussin qui aurait pu servir plus tard.
C'est la deuxième opération de l'année. D'avril à juin, une première baisse avait déjà coûté 17 milliards de rands, sans compensation. Le total atteint donc 27 milliards. Le calendrier interroge aussi : la baisse entre en vigueur le jour des élections locales. Et elle risque d'être effacée en partie par la hausse attendue en novembre sur l'essence.
Nigeria : pas de subvention, mais des rustines
Le gouvernement refuse de revenir au régime de subvention aboli en 2023. Selon le ministre des Finances, revenir aux prix d'avant la réforme coûterait plus de 20 000 milliards de nairas par an. Le 8 octobre, il a présenté dix mesures. La compagnie nationale NNPC renonce à sa marge et vend l'essence à prix coûtant pendant 30 jours. Une remise de 66 nairas par litre est accordée jusqu'au 31 octobre aux clients qui paient via son application. Un plafond de 1 350 nairas par litre sur le coût de revient de l'essence est envisagé, révisable chaque mois.
Le financement repose sur une taxe sur les superprofits des opérateurs énergétiques. Son produit doit servir à des aides au transport et à des bons pour les salariés urbains au salaire minimum. L'opposition y voit une subvention qui ne dit pas son nom, à l'approche de la présidentielle. En réalité, c'est la NNPC, donc indirectement l'État actionnaire, qui absorbe la différence.
Égypte : le gel au prix de l'endettement
Le comité de tarification automatique a maintenu les prix le 15 octobre, jusqu'à fin décembre. L'État paie la différence. Or le budget 2026-2027 a été construit sur un baril à 75 dollars et a réduit l'enveloppe de subventions aux carburants à environ 16 milliards de livres, contre 75 milliards l'année précédente. Avec un Brent à 115 dollars, l'écart est béant. Il est comblé par le déficit, dans un pays engagé auprès du FMI à supprimer ces subventions dans le cadre d'un programme de 8 milliards de dollars qui court jusqu'au 15 décembre. Une nouvelle hausse paraît inévitable en début d'année.
Les autres : Sénégal, Angola, Ghana, Kenya
Le Sénégal a dépensé plus de 245 milliards de FCFA en subventions sur le seul secteur aval depuis janvier. Maintenir les anciens prix aurait coûté 47 milliards supplémentaires en un mois. L'Angola, pourtant producteur, voit sa facture de subventions doubler à 3 800 milliards de kwanzas, environ 4,2 milliards de dollars. Le Ghana a instauré une aide de 2 cedis par litre de diesel. Le Kenya a réduit la TVA sur les carburants à 8 %, et le Maroc a augmenté ses aides aux transporteurs routiers.
Gagnants et perdants : le grand partage
Le vrai gagnant africain de la crise n'est pas un État producteur. C'est un raffineur.
Dangote, champion inattendu
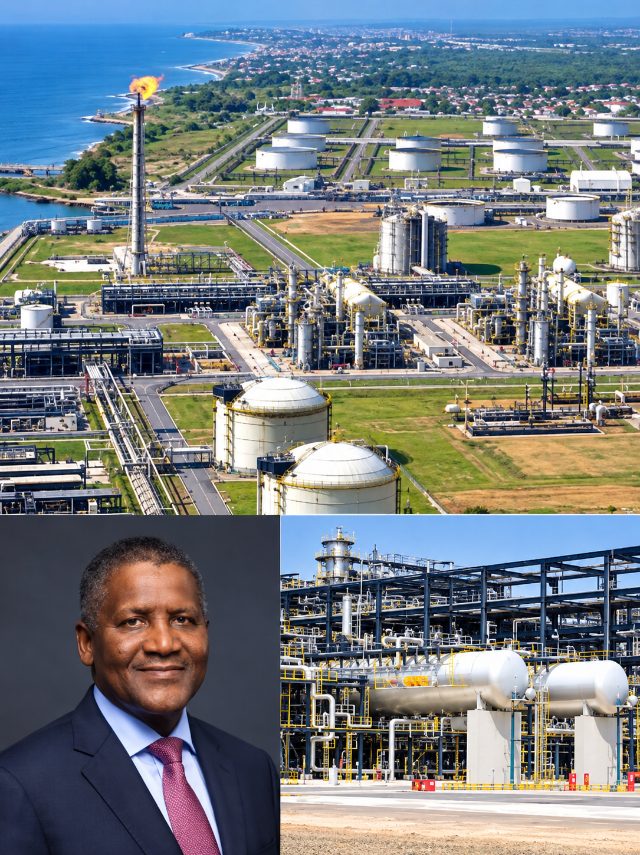
La raffinerie de Lekki affiche 4,73 milliards de dollars de bénéfice net sur les neuf premiers mois de 2026, contre une perte de 117 millions un an plus tôt. Son chiffre d'affaires a plus que doublé, à 22,5 milliards de dollars. Sa marge de raffinage a presque doublé, passant de 13,70 dollars le baril en 2025 à 24,50 dollars au premier semestre 2026.
La guerre a ouvert de nouveaux débouchés. Pendant la crise, Dangote est devenu le premier fournisseur de kérosène de l'Europe. Ses exportations de diesel ont progressé de 23 %, à environ 48 000 barils par jour, vers l'Afrique de l'Ouest et l'Europe. Le groupe a choisi ce moment pour lancer la plus grosse introduction en Bourse de l'histoire africaine, environ 1,6 milliard de dollars. Le paradoxe est total : le raffineur nigérian prospère grâce à la même marge de raffinage qui fait souffrir les automobilistes du continent.
Les producteurs : une manne vite dépensée
L'Angola a bâti son budget 2026 sur un baril à 61 dollars. Avec un Brent autour de 112 dollars le 22 octobre, l'écart dépasse 50 dollars par baril. Le pays est passé devant le Kenya au rang de sixième économie africaine. Mais la manne fond vite : la facture des subventions double, le service de la dette absorbait déjà près de la moitié du budget initial, et Luanda a quand même levé 4 milliards de dollars en euro-obligations cette année.
Le Nigeria a retenu un baril de référence de 60 à 65 dollars. Le surplus de recettes pourrait se chiffrer en dizaines de milliers de milliards de nairas selon la durée du conflit. Mais la chute du naira, l'inflation importée et le coût des mesures d'urgence en rognent une bonne part. À l'approche des élections, l'essentiel de ces gains risque d'être dépensé plutôt qu'épargné.
Les importateurs : la dette en embuscade
Pour les pays importateurs, le choc agit comme un impôt soudain sur le revenu national. Le Kenya illustre la spirale. Sa dette publique atteint environ 67,6 % du PIB, et la demande de dollars pour importer du carburant a bondi d'au moins 30 %. Le pays est classé à risque élevé de surendettement. La Tanzanie voit sa facture d'importations gonfler, la Zambie et la Namibie ont signé des contrats d'approvisionnement exclusifs avec un négociant international.
Les économistes citent désormais le Sénégal, le Malawi et le Mozambique parmi les candidats possibles à un défaut en 2027. Pour une hausse de 50 % du pétrole, la Mauritanie verrait sa facture d'importations augmenter de 7,3 % de son PIB, la Gambie de 6,3 % et le Burkina Faso de 5 %. Ce sont ces pays-là, et non les plus visibles, qui paient l'addition la plus lourde rapportée à la taille de leur économie.
Réserves stratégiques : l'Afrique vit au jour le jour
La plupart des pays africains ne détiennent que 15 à 25 jours de carburant, loin des 90 jours de référence internationale. En cas de rupture prolongée, c'est la pénurie avant même la flambée des prix.
• Afrique du Sud. Le pays détient 6,9 millions de barils de brut stratégique, soit environ 30 jours de traitement selon le ministre. Mais ses deux grandes raffineries ont fermé en 2022, et rapporté à sa consommation totale de carburants liquides, ce stock ne couvrirait qu'une douzaine de jours. Un projet publié en juillet prévoit 60 jours de réserves d'État, à 70 % en brut, plus 21 jours obligatoires pour les distributeurs : 81 jours au total, soit un stock à quintupler. Chaque jour sans carburant coûterait environ un milliard de rands à l'économie.
• Nigeria. La loi impose 30 jours de stock. Pour l'essence, la couverture est tombée de 33 jours en janvier à 16 jours en mai, avant de remonter vers 20 jours en juin. La loi pétrolière autorise pourtant un stock stratégique national allant jusqu'à 60 jours. Le gouvernement affirme investir dans cette réserve, mais elle n'existe pas encore.
• Kenya. Le pays n'a aucune réserve stratégique, alors que la loi de 2019 en exige 90 jours. Les importateurs ne doivent garder que 21 jours de stock opérationnel. Fin mars, le pays ne disposait plus que de 16 jours d'essence et 19 jours de diesel, et des stations ont rationné. Nairobi cherche désormais à associer le privé à la construction de capacités.
• Ghana. L'autorité de régulation assure disposer de plus de cinq semaines de carburant en réserve.
• Côte d'Ivoire. La capacité nationale de stockage de produits liquides dépasse 471 000 m³, détenue à près de 85 % par la GESTOCI. Rapportée à une consommation d'environ 3,2 millions de m³ par an, elle représente un peu plus de 50 jours, si les bacs sont pleins. Le gaz butane ne dispose que d'une quinzaine de jours. En juillet, un nouveau bac de 20 000 m³ de gasoil et un poste de chargement en source ont été mis en service à Yamoussoukro, dans une stratégie qui vise à faire du pays un hub pétrolier régional et à porter la capacité de chargement de 650 à 1 800 camions par jour d'ici 2030.
La leçon est claire : les stocks ne font pas baisser les prix, mais ils achètent du temps. Et dans une crise qui dure depuis huit mois, le temps vaut de l'or.
Ce que révèle le choc
Au bout du compte, la facture se partage en trois. Dans les marchés libéralisés, le consommateur paie tout, tout de suite. Dans les marchés administrés, l'État paie à sa place, en creusant son déficit ou en vidant ses réserves. Et partout, le contribuable de demain hérite d'une dette qui s'alourdit.
La crise met aussi à nu une vérité dérangeante : l'Afrique ne souffre pas tant du prix du brut que de son incapacité à le transformer et à le stocker. Un continent qui produit du pétrole mais importe son gazole paie deux fois, au cours mondial et à la marge du raffineur. Dangote en est la preuve par l'exemple : celui qui raffine encaisse, celui qui importe s'endette.
Les prochaines semaines seront décisives. L'Égypte devra trancher en janvier, une fois le gel des prix expiré. L'Afrique du Sud verra sa remise fiscale s'éteindre le 5 janvier. Le Nigeria doit fixer son plafond de prix mensuel à l'approche de la présidentielle. Et si la marge sur le diesel repart à la hausse, comme le redoute l'Agence internationale de l'énergie, c'est encore l'Afrique qui sera en première ligne.
La souveraineté énergétique ne se décrète pas à la pompe. Elle se construit dans les raffineries, les bacs de stockage et les montages financiers qui permettent de les bâtir.
La lettre gratuite de Gisement
Chaque matin, les titres des mines, du pétrole et de l’énergie en Afrique, dans votre boîte e-mail.
Commentaires
Soyez le premier à réagir.